

Forderungsmanagement organisieren: Aufbau, Prozesse und Praxis-Leitsätze
„Wie sollte unser Forderungsmanagement organisiert sein? Diese Frage lässt sich nicht pauschal beantworten – die eine Idealorganisation für alle Unternehmen gibt es nicht. Wohl aber lassen sich aus der Beratungspraxis Erfahrungswerte und klare Leitsätze ableiten, an denen Sie Ihre eigene Aufbau- und Ablauforganisation ausrichten können. Dieser Beitrag zeigt, wovon die Organisation abhängt, welche Leitsätze sich bewährt haben und wie die wichtigsten Prozesse im Debitorenmanagement ineinandergreifen.
Wovon die Organisation des Forderungsmanagements abhängt
Die organisatorische Gestaltung und Einbettung des Forderungsmanagements muss immer zur übrigen Organisation Ihres Unternehmens oder Unternehmensverbunds passen. Vier Faktoren sind dabei besonders wichtig:
• Unternehmensgröße und -komplexität: Je mehr Kunden, Produkte und Vertriebskanäle ein Unternehmen hat, desto anspruchsvoller wird die Steuerung offener Forderungen.
• Stellenwert des Forderungsmanagements: Wie stark wirken sich Zahlungsausfälle auf Liquidität und Ergebnis aus? Davon hängt ab, welches Gewicht das Thema im Unternehmen bekommen sollte.
• Personelle und technische Ressourcen: Ohne ausreichend Personal und passende Software lässt sich auch die beste Aufbauorganisation nicht mit Leben füllen.
• Unternehmens- und Führungskultur: Eine zentral geführte Organisation benötigt eine andere Struktur als ein dezentral organisierter Konzern.
Leitsätze für die Organisation des Kreditmanagements
Aus zahlreichen Beratungsprojekten haben sich fünf Leitsätze bewährt, an denen Sie sich orientieren können:
• Stellenwert bestimmt Hierarchieebene. Je höher der Stellenwert des Forderungsmanagements im Unternehmen ist, desto höher sollte es in der Hierarchie angesiedelt sein – im Idealfall mit direkter Berichtslinie an Geschäftsführung oder CFO.
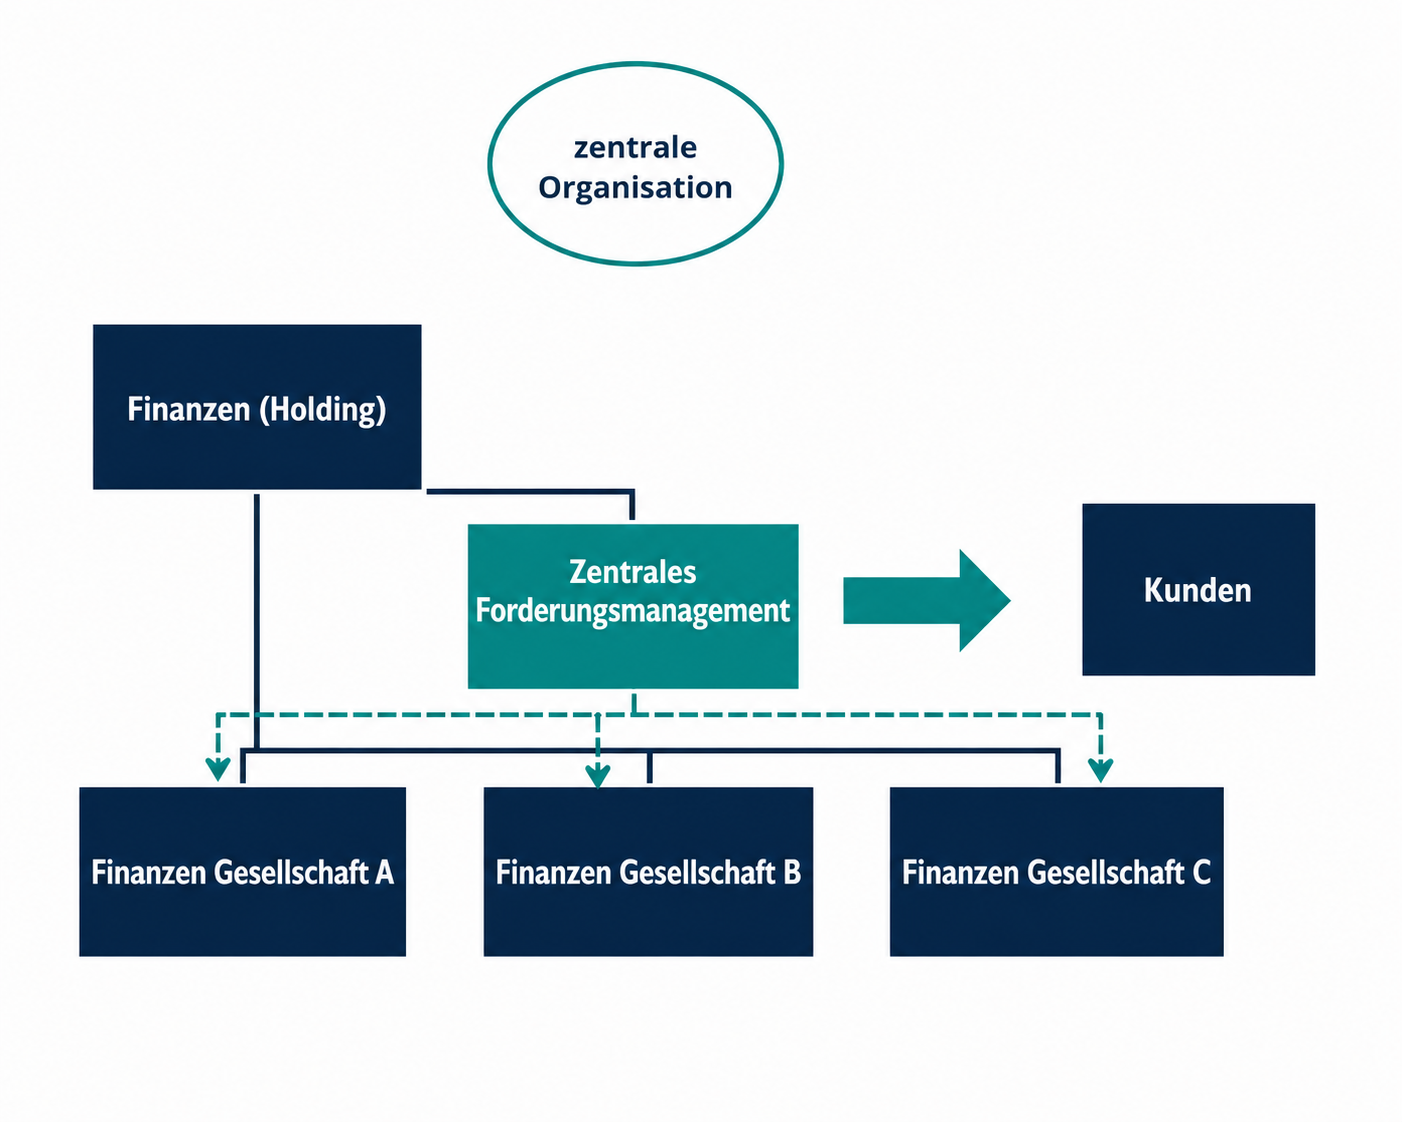
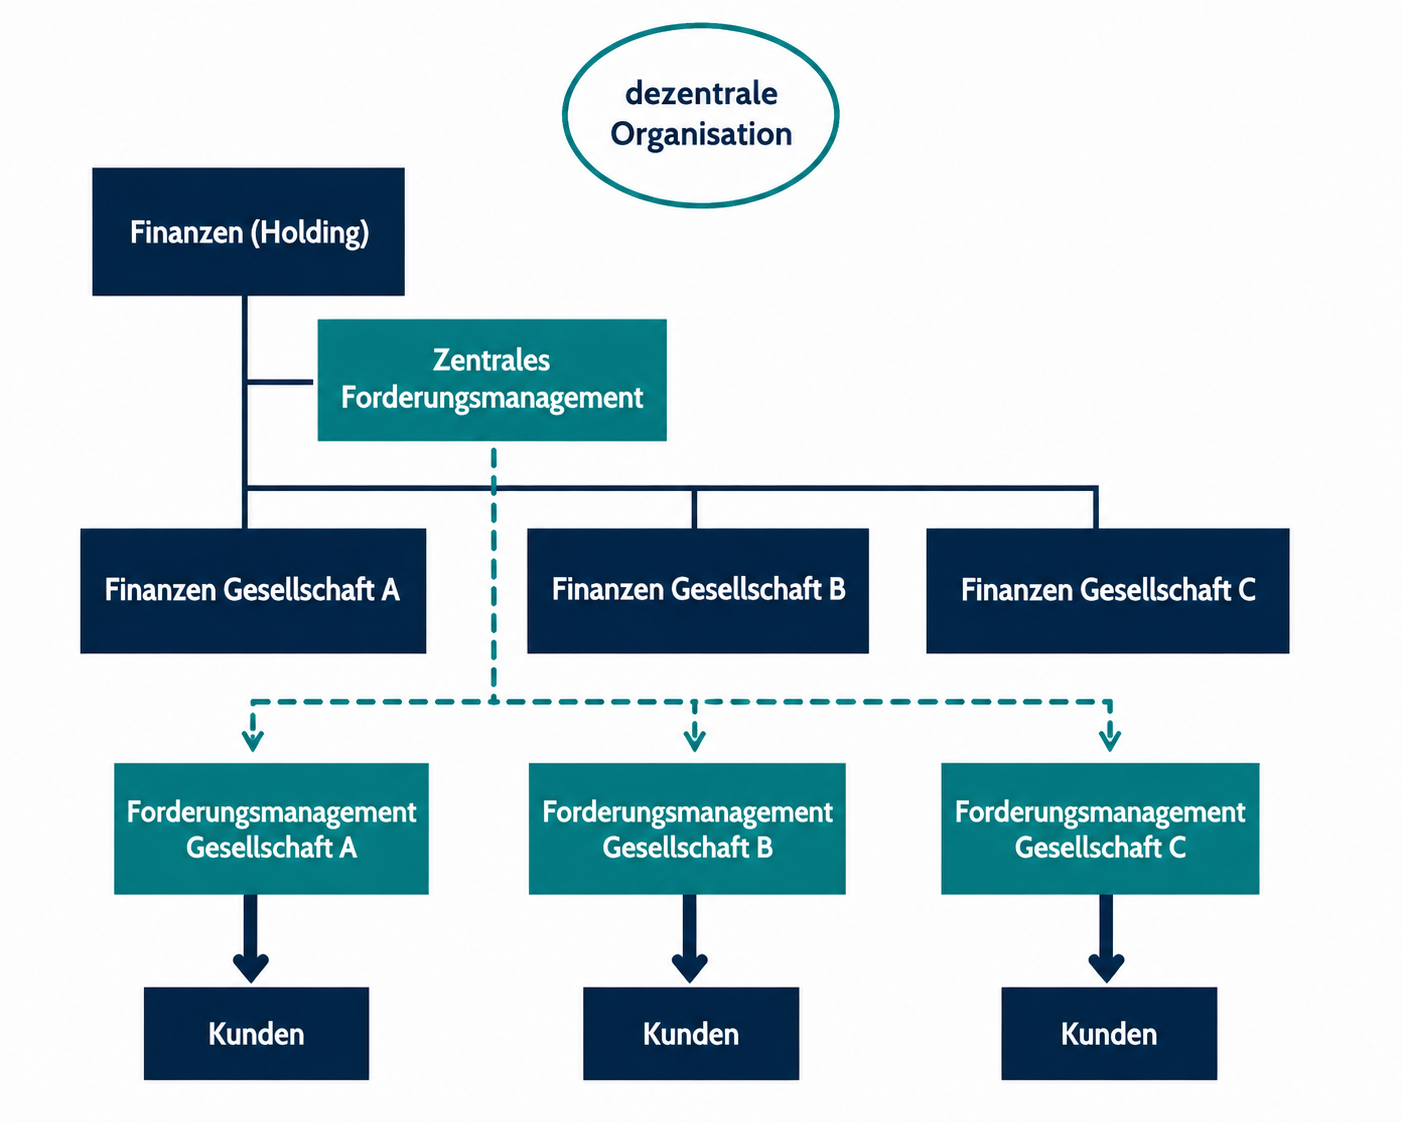
• Zentralität folgt der Gesamtorganisation. Je zentraler das Unternehmen insgesamt geführt wird, umso zentraler sollte auch das Forderungsmanagement organisiert sein.
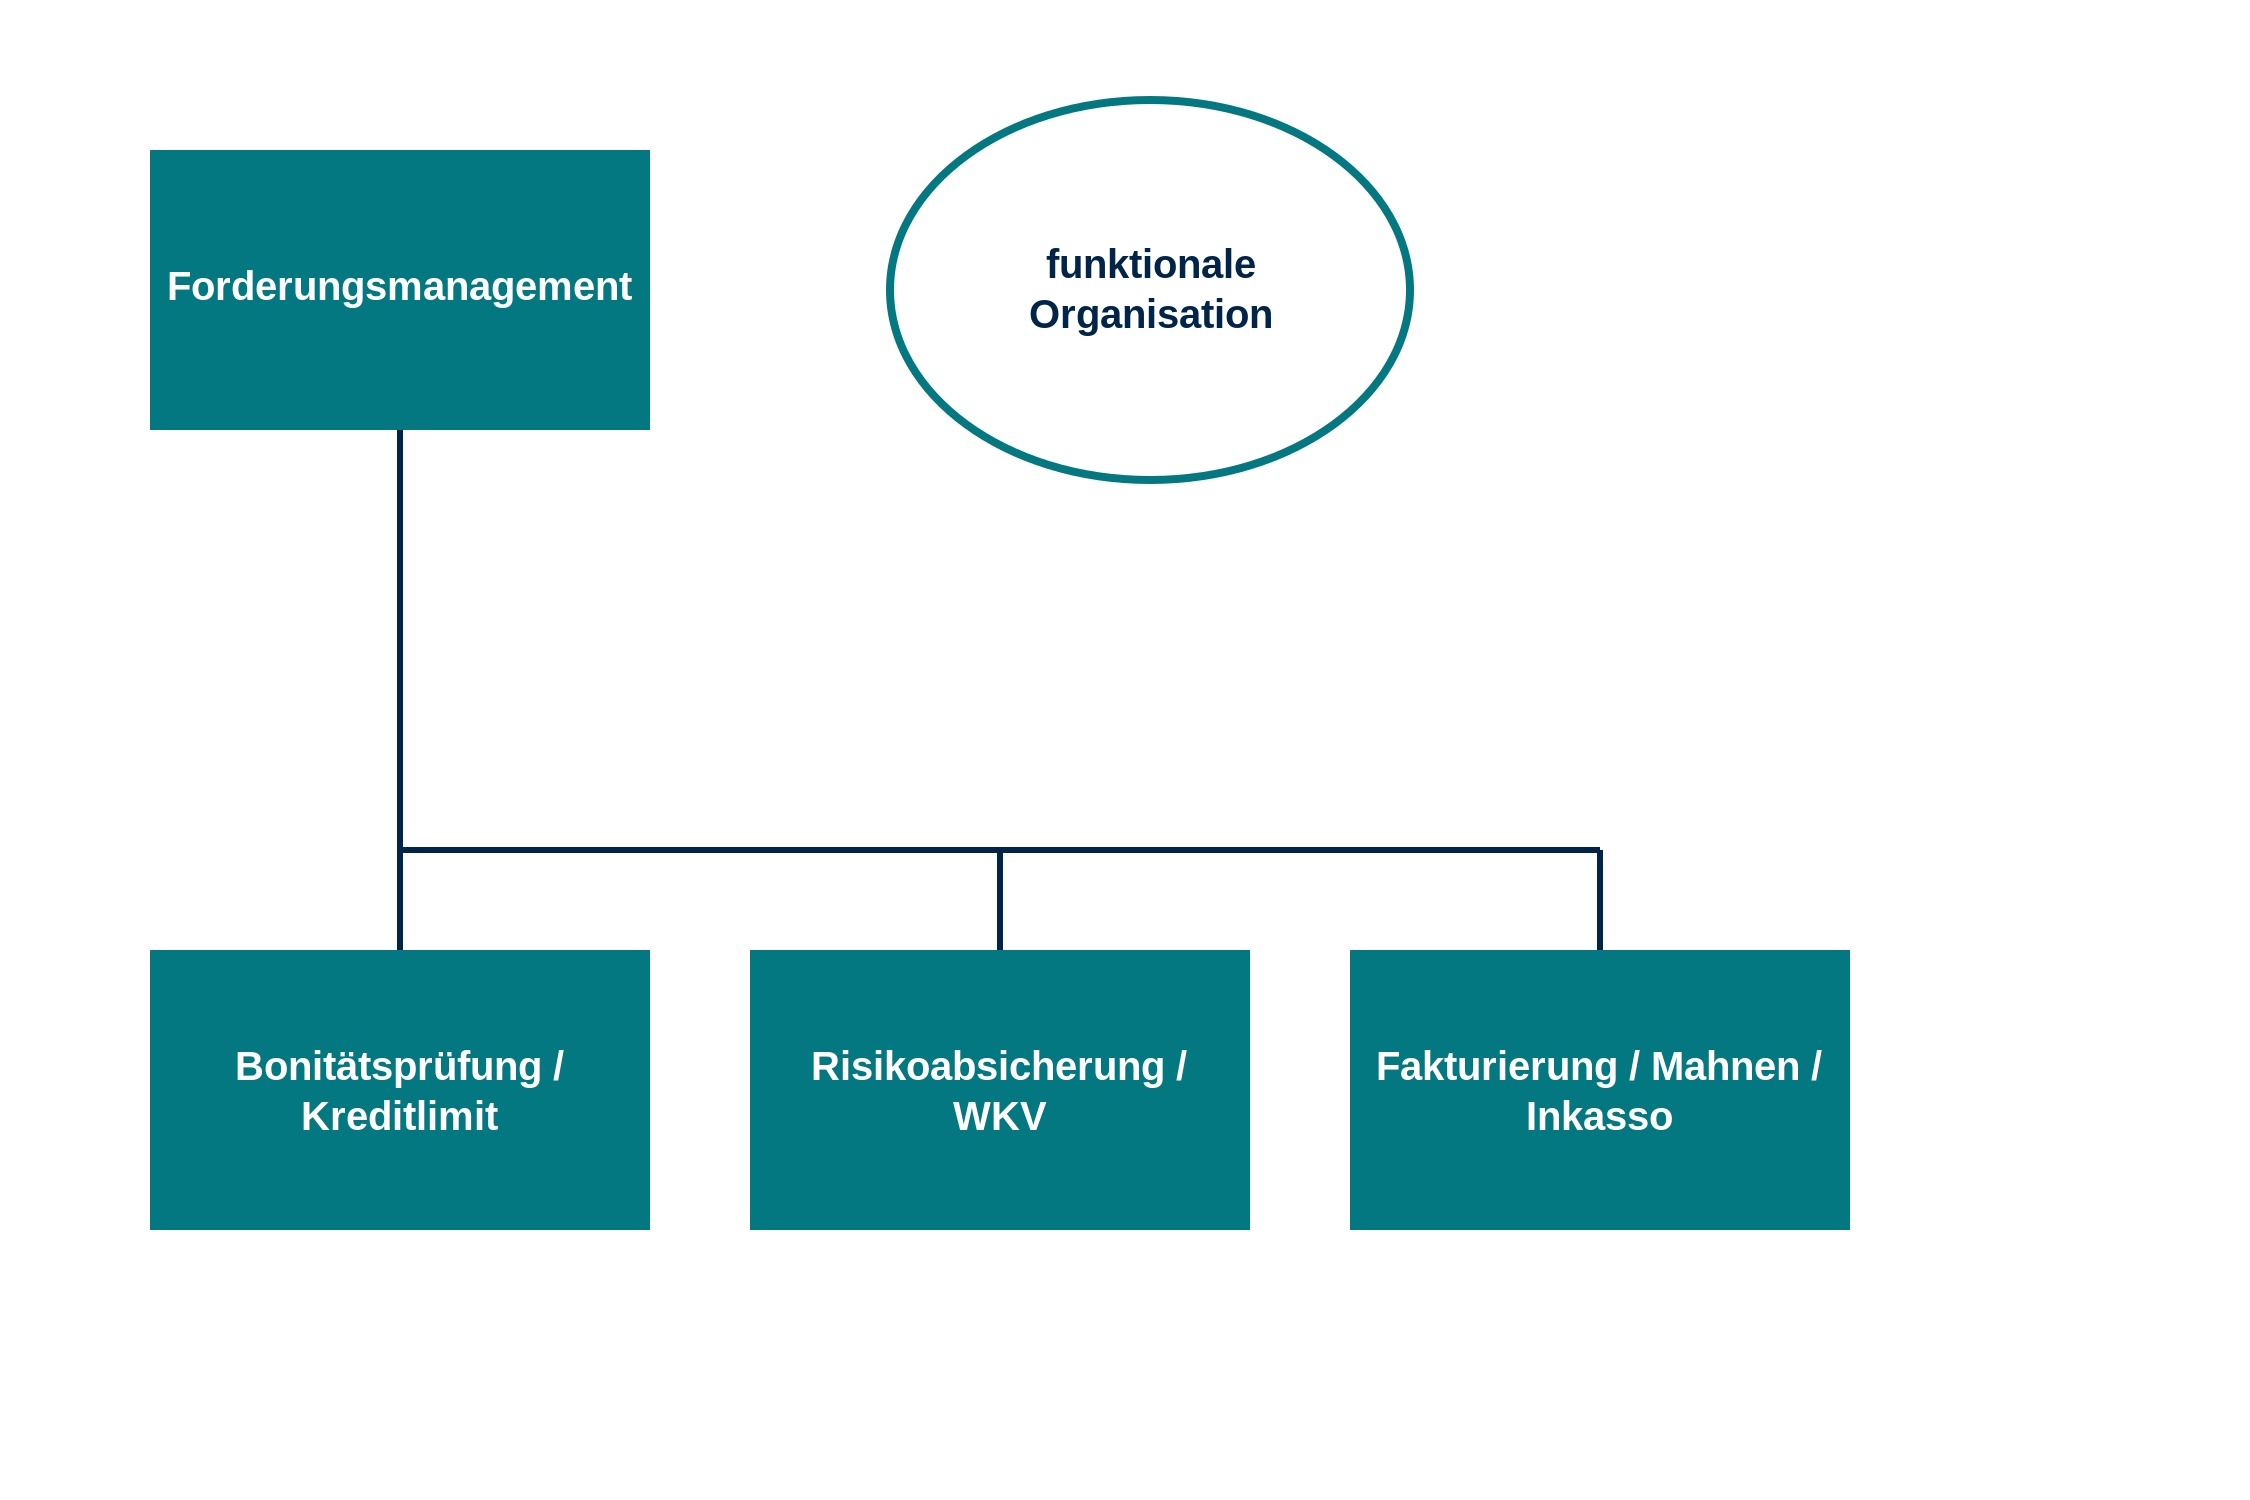
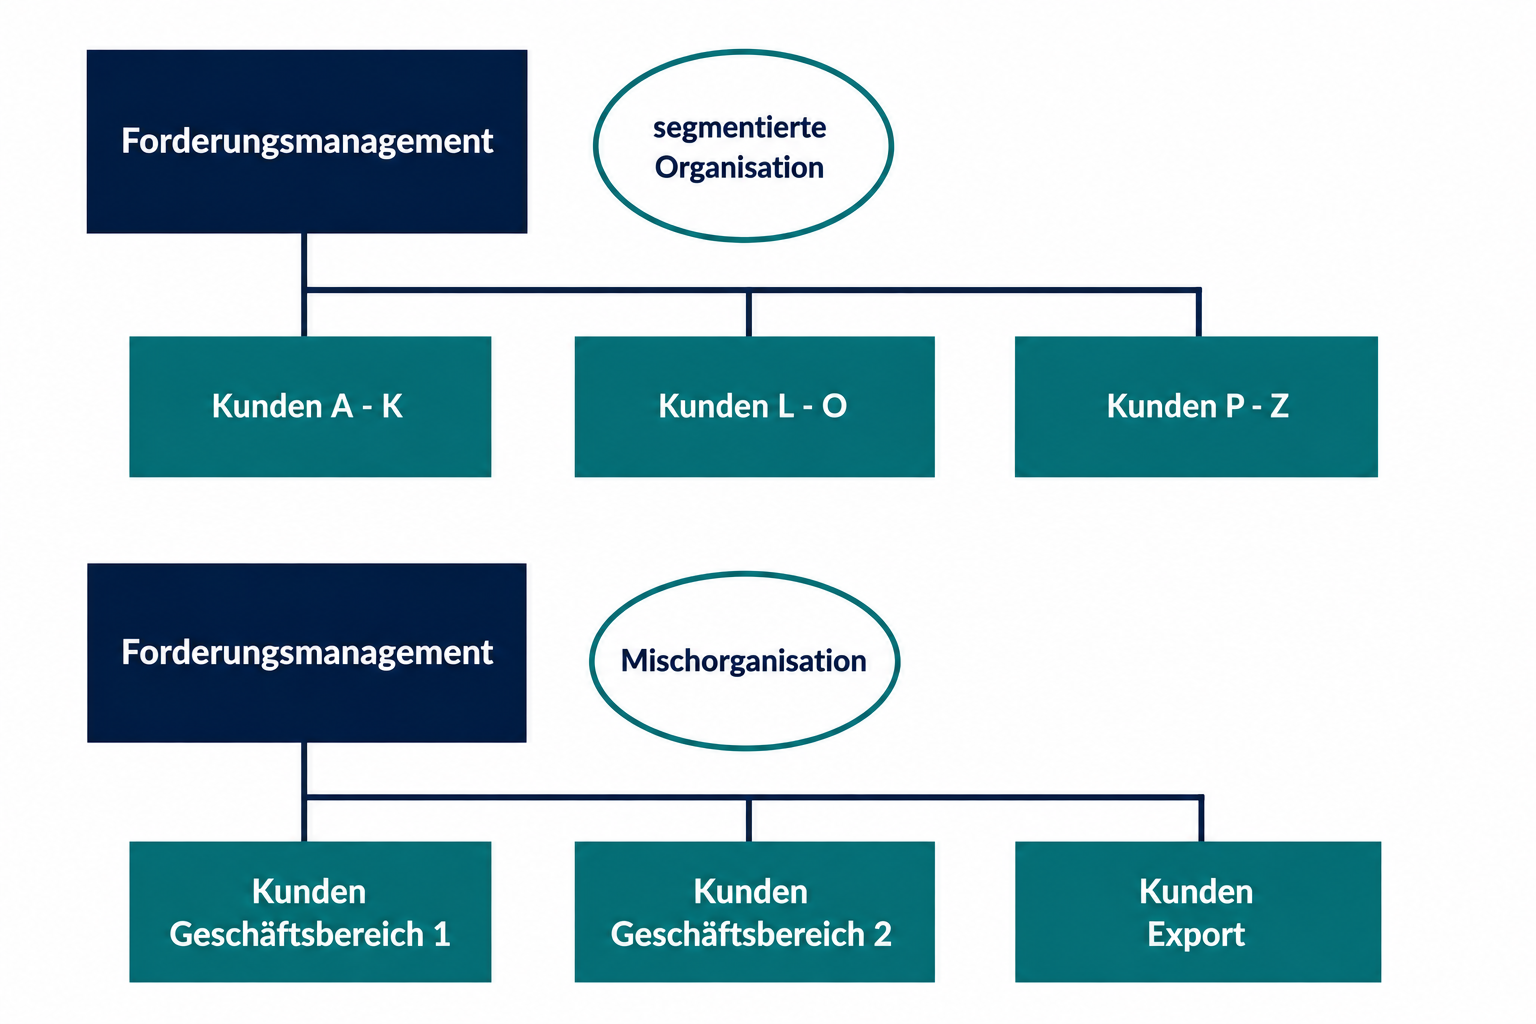
• Komplexität erfordert Differenzierung. Je komplexer Produkt- und Kundenstruktur sind, desto differenzierter muss das Forderungsmanagement organisiert werden – etwa durch spezialisierte Teams für Key Accounts, Auslandsgeschäft oder Insolvenzfälle.
• Ansiedlung im Finanzbereich, unabhängig vom Vertrieb. Damit Kreditentscheidungen nicht durch Umsatzinteressen verzerrt werden, gehört das Forderungsmanagement organisatorisch in den Finanzbereich und sollte disziplinarisch unabhängig vom Vertrieb sein.
• Eigenständige Organisationseinheit. Ob als einzelne Stelle oder eigene Abteilung: Forderungsmanagement braucht eine klar definierte, eigenständige Zuständigkeit statt einer Nebenaufgabe, die „mal eben mit“ erledigt wird.
Praxisbeispiele: Aufbau- und Ablauforganisation im Vergleich
Neben den grundsätzlichen Leitsätzen lohnt sich der Blick auf konkrete Organisationsmodelle aus der Praxis.
Beispiele für die Ansiedlung des Forderungsmanagements im Unternehmen
Die folgenden Grafiken zeigen typische Varianten, wie Unternehmen das Forderungsmanagement in ihre Gesamtorganisation einbetten – von der Stabsstelle bei der Geschäftsführung bis zur Linienfunktion innerhalb der Finanzabteilung.
Beispiele für die interne Organisation des Kreditmanagements
Auch innerhalb des Forderungsmanagements gibt es nicht die eine richtige Organisationsform. In der Praxis bewährt sich sowohl die zentrale Bündelung aller Aufgaben in einem Team als auch die Aufteilung nach Kundensegmenten, Regionen oder Prozessschritten wie Kreditprüfung, Fakturierung, Mahnwesen und Inkasso.
Prozesse im Forderungsmanagement – für das gesamte Unternehmen wichtig
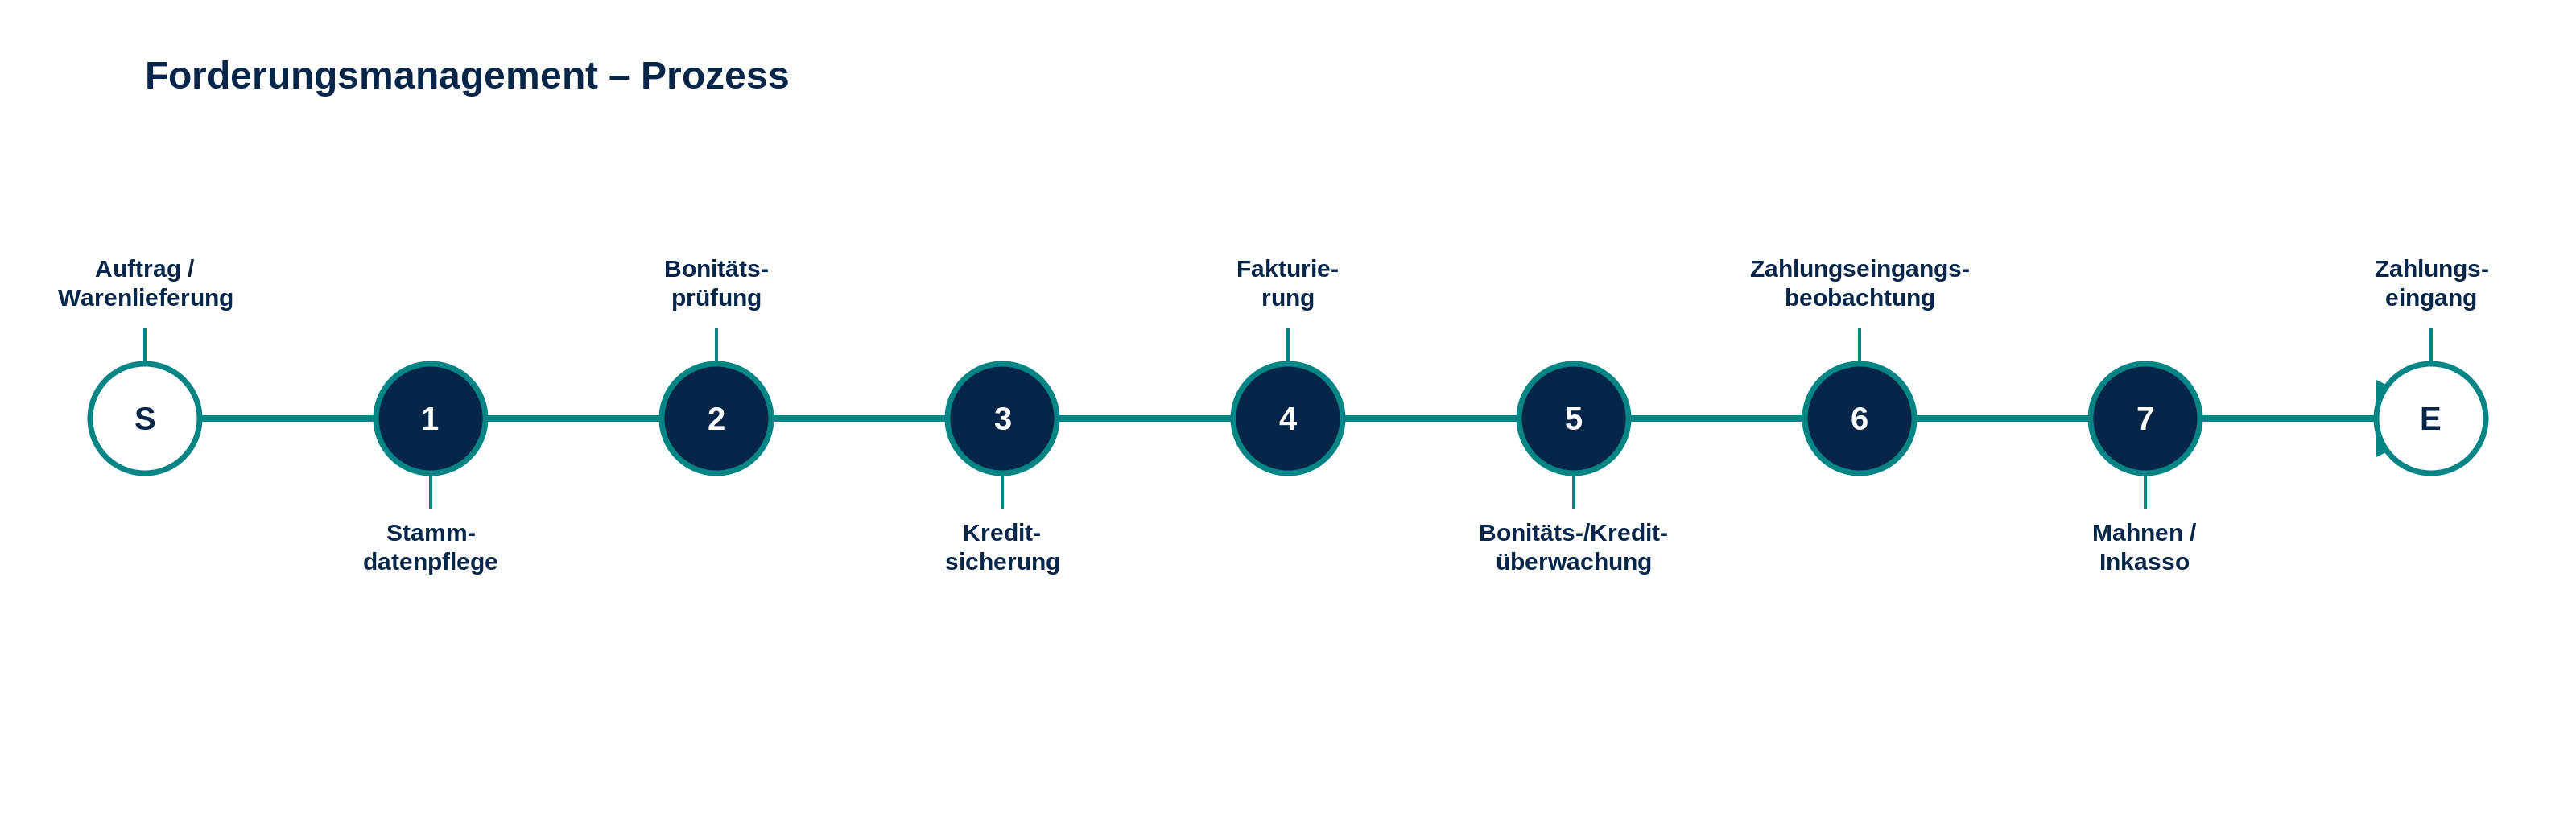
Neben der Aufbauorganisation entscheidet vor allem die Gestaltung der Prozesse über Effizienz und Effektivität des Forderungsmanagements. Die Prozesse sind unterstützende Prozesse der Kernprozesse – auch des Vertriebsprozesses. Erfolgreiches Forderungsmanagement erfordert deshalb optimierte Abläufe über alle beteiligten Stellen hinweg, unter anderem:
• Bonitätsprüfung und Kreditlimitfestlegung vor Vertragsabschluss
• Fakturierung und Zahlungsverkehr
• Überwachung der Zahlungseingänge
• Mahnwesen bei Zahlungsverzug
• Inkasso und rechtliche Durchsetzung bei ausbleibender Zahlung
• Forderungssicherung, z. B. durch Kreditversicherung oder Factoring
Die Optimierung dieser Prozesse ist immer nur innerhalb der jeweils gegebenen Rahmenbedingungen sinnvoll. Das wichtigste Instrument dafür ist die passende technische Unterstützung. Eine Übersicht entsprechender Lösungen finden Sie unter Software im Überblick.
Häufig gestellte Fragen zur Organisation des Forderungsmanagements
• Wo sollte das Forderungsmanagement im Unternehmen angesiedelt sein? Im Finanzbereich, organisatorisch unabhängig vom Vertrieb.
• Ab welcher Unternehmensgröße lohnt sich eine eigene Stelle für Forderungsmanagement? Eine feste Faustregel gibt es nicht; entscheidend sind Forderungsvolumen, Kundenanzahl und die Auswirkungen von Zahlungsausfällen auf die Liquidität.
• Wie oft sollte die Organisation überprüft werden? Spätestens bei wesentlichen Veränderungen wie Wachstum, Akquisitionen, neuen Vertriebskanälen oder der Einführung neuer Software.
• Was unterscheidet zentrale von dezentraler Organisation? Zentrale Modelle bündeln Know-how und Steuerung an einer Stelle, dezentrale Modelle bringen das Forderungsmanagement näher an regionale oder kundenspezifische Besonderheiten.
Sie möchten Ihre eigene Aufbau- oder Prozessorganisation im Forderungsmanagement überprüfen? Nutzen Sie unsere Checklisten und Downloads als praktischen Einstieg oder nehmen Sie Kontakt zu uns auf für eine individuelle Beratung.
Autor: Redaktion Forderungsmanagementportal – Unternehmensberatung Rudolf Müller. Zuletzt aktualisiert: 31.07.2026.

 Hinweis zu Cookies